Un primo semestre da record: il punto di partenza per l’autunno
Per capire cosa aspettarsi dal secondo semestre 2026 a Genova bisogna partire da un dato difficile da ignorare: la Liguria ha chiuso i primi cinque mesi dell’anno con una crescita robusta sia degli arrivi che delle presenze turistiche, secondo i dati regionali diffusi il 28 luglio 2026 (ANSA): 2.172.841 arrivi (+8,09%) e 5.998.044 presenze (+8,85%) tra gennaio e maggio. Un risultato che, va sottolineato, non si spiega con un calendario favorevole: al contrario, quest’anno la sequenza di ponti e festività che nel 2025 aveva allungato le vacanze degli italiani non si è ripetuta.
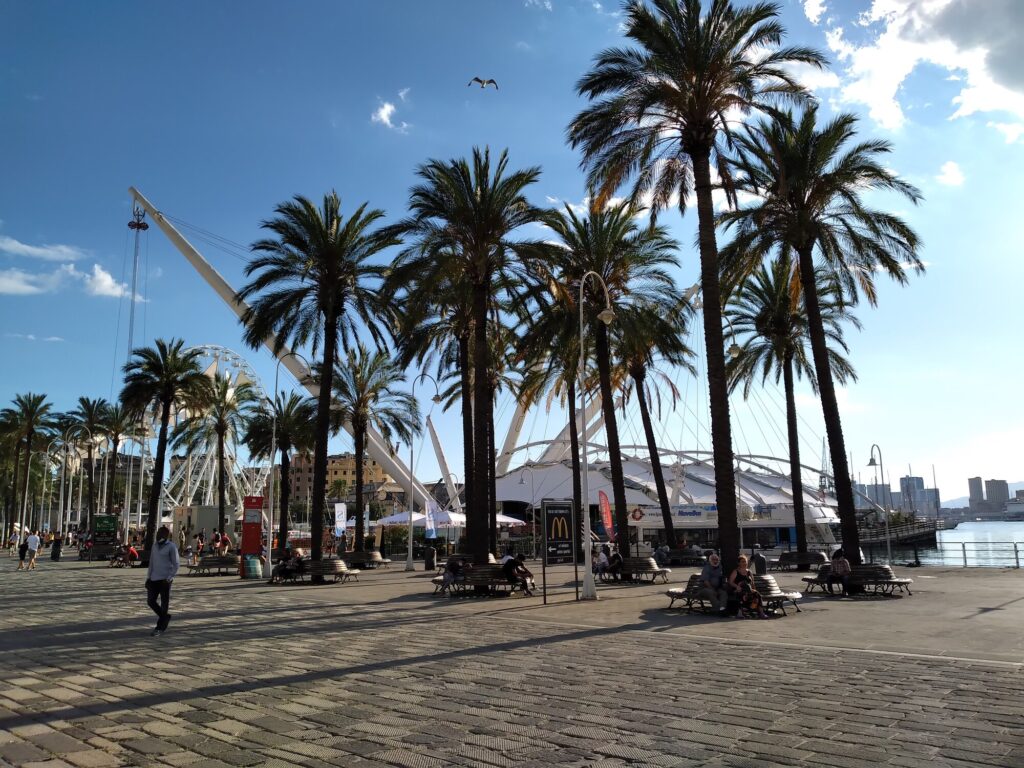
CAPTAIN RAJU, CC BY-SA 4.0, via Wikimedia Commons
Con una permanenza media in leggero aumento, il maggior volume di turisti si traduce in un’espansione dell’indotto economico complessivo per il territorio. Un concetto chiave per chi valuta la messa a reddito di un immobile: non è solo il numero di turisti a contare, ma quanto tempo restano e quanto spendono.
Nel dettaglio territoriale, la Liguria si è confermata tra le regioni costiere con la crescita più marcata degli arrivi di turisti italiani, con Genova al primo posto per numero di arrivi tra le dieci località liguri più frequentate (La Voce di Genova).
A rafforzare il quadro contribuisce anche la crescita della connettività aerea: l’aeroporto Cristoforo Colombo ha chiuso il 2025 in crescita rispetto all’anno precedente, e il traffico ha continuato a salire anche nei primi mesi del 2026. Per la stagione estiva 2026 lo scalo ha ampliato l’offerta di posti disponibili rispetto al 2025, con nuove rotte in aggiunta al network esistente. Più voli in arrivo significano, potenzialmente, più domanda diretta di soggiorni brevi in città.
Il termometro di fine estate confermava questo slancio: a Ferragosto la Liguria era quasi da sold out, con un flusso importante che ha portato le camere occupate a livelli molto alti, secondo Federalberghi: strutture occupate al 95% nella notte del 15 agosto (ANSA). Il presidente del Comitato Giovani Albergatori di Federalberghi Fabio Raimondo guardava già avanti verso l’autunno: «su settembre vediamo al momento un buon andamento delle prenotazioni e speriamo che possa proseguire anche in ottobre» (Babboleo).
I motori dell’autunno: Salone Nautico, Rolli Days e crociere
Il secondo semestre 2026 porta con sé una novità calendariale che i proprietari di immobili a Genova non possono ignorare: il Salone Nautico Internazionale, tradizionalmente ancorato a settembre, si terrà dall’1 al 6 ottobre 2026 (date ufficiali), tornando a ottobre dopo oltre dieci anni e spostando più avanti nell’autunno uno degli eventi che storicamente genera il picco di domanda più alto per gli affitti brevi in città.

Immagine generata con AI (Google Gemini)
Questo slittamento ha un effetto pratico diretto: allunga la stagione “alta” degli affitti brevi genovesi rispetto agli anni recenti, spostando la domanda di punta più avanti nell’autunno. Chi gestisce calendari e tariffe dovrà tenerne conto nella pianificazione autunnale.
A poca distanza dal Salone Nautico, un secondo appuntamento di richiamo: i Rolli Days tornano dal 16 al 18 ottobre 2026 (Comune di Genova), in un anno che segna il ventennale dell’iscrizione delle Strade Nuove e il Sistema dei Palazzi dei Rolli nella lista del Patrimonio Mondiale UNESCO. Il Comune ha costruito attorno a questo anniversario un palinsesto che si estende oltre il singolo weekend: un ulteriore motivo per attrarre visitatori — anche di profilo congressuale — fuori dalla stagione estiva.
Genova, del resto, sta consolidando una reputazione internazionale che va oltre l’evento singolo. Come ha ricordato l’assessora al Turismo Tiziana Beghin, il 2025 è stato un anno di crescita per la città come destinazione turistica. Il 2025 si era chiuso, secondo i dati provvisori del Comune, con oltre 3,5 milioni di presenze (+7%, metà dall’estero — Comune di Genova) — un dato che offre un termine di paragone diretto per valutare quanto l’autunno 2026 riuscirà a fare meglio.
Il terzo motore dell’autunno viaggia sull’acqua: il traffico crocieristico. Dopo un 2025 chiuso da Stazioni Marittime con quasi 4 milioni di passeggeri tra crociere e traghetti — secondo miglior risultato di sempre, con 1.630.593 crocieristi (+6,47%) su 334 scali (Corriere Marittimo) —, per il 2026 le previsioni di Stazioni Marittime indicano volumi sostanzialmente in linea con il 2025: circa 320 scali e 1,6 milioni di crocieristi, di cui 600.000 in home port e un milione in transito. Il punto interessante per chi opera nel ricettivo cittadino è che, come confermato dagli operatori portuali, il periodo di maggiore intensità del comparto crociere è atteso più avanti nell’anno, soprattutto in autunno. A calendario ci sono anche alcuni debutti di rilievo di nuove navi della flotta MSC, eventi che tipicamente generano pernottamenti pre e post-crociera nel centro città.
Cosa dicono le prenotazioni e gli indicatori di settore
Sul fronte specifico degli affitti brevi, i dati disponibili offrono un quadro misto, da leggere con attenzione. A livello nazionale, secondo l’associazione dei property manager AIGAB, la tariffa media praticata per una notte è aumentata nell’estate 2025, un rialzo attribuito anche a una normativa più stringente e a costi crescenti per i proprietari. Nello stesso periodo, però, l’occupazione media nazionale degli appartamenti affittati a breve termine è leggermente scesa rispetto al 2023-2024. Per la Liguria in particolare, il report segnala che la regione ha perso occupazione nell’estate 2025, ma ha comunque incrementato le tariffe — un segnale che vale la pena monitorare anche per l’autunno 2026, perché indica una minore elasticità della domanda rispetto al prezzo, ma anche il rischio di lasciare notti vuote se il pricing non viene calibrato con attenzione.
Un’istantanea più recente, relativa a giugno 2026, colloca Genova su livelli di occupazione e tariffa media in linea con un contesto di investimento promettente per gli host di affitti brevi, secondo alcune piattaforme di analisi del settore. Va detto con chiarezza che si tratta di dati aggregati di piattaforma, non di una rilevazione ufficiale ISTAT o regionale, e che non esistono al momento previsioni ufficiali di ADR (tariffa media giornaliera) specifiche per l’autunno 2026: chi legge questo articolo dovrebbe considerarlo un punto di partenza, non una promessa.
Sul fronte della locazione di più lunga durata — un mercato distinto ma collegato, perché compete per lo stesso stock di appartamenti — a Genova un’offerta in contrazione a fronte di una domanda in crescita ha fatto salire i canoni, mantenendo dinamico ma ancora accessibile il mercato degli affitti brevi nel capoluogo ligure, secondo i dati 2026 di Immobiliare.it Insights sugli affitti transitori: a Genova domanda +7%, offerta −9%, canoni +2% a 12,2 euro al metro quadro (GenovaToday). È un elemento di contesto utile: la pressione sull’offerta abitativa genovese non riguarda solo il turismo, ma anche l’affitto transitorio e residenziale, e i due mercati si influenzano a vicenda nella disponibilità di immobili.
Il contesto macroeconomico: PIL, inflazione e cambio euro-dollaro
Nessuna previsione turistica ha senso isolata dal quadro macroeconomico. Sul fronte della crescita, l’Ufficio Parlamentare di Bilancio segnala nelle proprie analisi congiunturali del 2026 un contesto di tenuta dell’economia italiana che riflette l’andamento favorevole dell’attività economica nella prima metà dell’anno, sostenuto soprattutto dagli investimenti e dalle esportazioni.
Il capitolo inflazione merita attenzione perché incide direttamente sulla spesa turistica delle famiglie italiane, che restano la componente principale della domanda ligure. Nella prima metà del 2026 l’inflazione italiana è tornata a salire, sospinta prevalentemente dall’aumento dei prezzi energetici conseguente alle tensioni in Medio Oriente, per poi mostrare segnali di rallentamento nei mesi successivi. Un’inflazione più alta comprime il potere d’acquisto disponibile per le vacanze, ma il fatto che si stia già raffreddando rispetto al picco di primavera è una notizia moderatamente positiva per la stagione autunnale.
Sul fronte del cambio, che riguarda in particolare la capacità di spesa dei visitatori extraeuropei — una componente non maggioritaria ma comunque presente nel mix genovese — gli analisti guardavano a fine 2025 a un possibile ulteriore apprezzamento della valuta europea rispetto a quella statunitense nel corso del 2026. Un euro più forte rende l’Italia, e Genova con essa, relativamente più cara per i turisti americani: un fattore da monitorare per chi punta su una clientela internazionale di fascia alta, ma che pesa meno sul mercato genovese, storicamente più orientato alla domanda italiana ed europea di prossimità.
Cosa significa per chi ha un immobile a Genova
Metterli insieme, questi dati raccontano una stagione autunnale con più motori di traino rispetto al passato, ma anche con alcune variabili da tenere sotto osservazione. Il primo elemento operativo è il calendario: lo spostamento del Salone Nautico più avanti nella stagione e la concentrazione dei Rolli Days in autunno creano finestre di domanda alta ravvicinate tra loro. Chi gestisce un immobile nel portfolio di dimore genovesi della città può ragionare su una strategia tariffaria differenziata per queste finestre, piuttosto che su un aumento lineare dei prezzi per tutto l’autunno.

Immagine generata con AI (Google Gemini)
Il secondo elemento riguarda la composizione della domanda: la crescita più veloce dell’extra-alberghiero rispetto al comparto hotel a livello nazionale suggerisce che il segmento degli affitti brevi non sta semplicemente “raccogliendo gli avanzi” della domanda alberghiera, ma sta guadagnando quote di mercato in autonomia. Allo stesso tempo, il segnale AIGAB sulla Liguria — tariffe in crescita ma occupazione in calo nell’estate 2025 — è un promemoria che il pricing dinamico e la gestione attenta del calendario contano più della semplice presenza di eventi di richiamo.
Il terzo elemento è la solidità delle infrastrutture di accesso: una connettività aerea e crocieristica in espansione allarga il bacino potenziale di visitatori, ma richiede anche che l’offerta ricettiva sia pronta a intercettarli con standard adeguati — dal check-in autonomo alla gestione delle pulizie in rotazione rapida, tipica dei soggiorni brevi legati a eventi fieristici e scali crocieristici.
Infine, il quadro macro invita a un moderato ottimismo cauto: un’economia italiana che tiene, un’inflazione che rallenta dopo il picco di primavera e una domanda turistica domestica ancora la più solida per il mercato ligure sono condizioni favorevoli, ma non garantiscono automaticamente il pieno delle prenotazioni. La stagione autunnale 2026 a Genova si giocherà, più che in passato, sulla capacità dei singoli proprietari e gestori di leggere il calendario degli eventi e adattarvi tempestivamente calendario e tariffe.
Elaborazione su dati e fonti pubbliche. genovabb.it non è una testata giornalistica. I dati riportati sono stati raccolti da fonti ritenute attendibili ma non se ne garantisce l’esattezza.